Artykuł sponsorowany
Jak oznaczać status dokumentów księgowych, żeby nie pomylić wersji roboczej z archiwalną
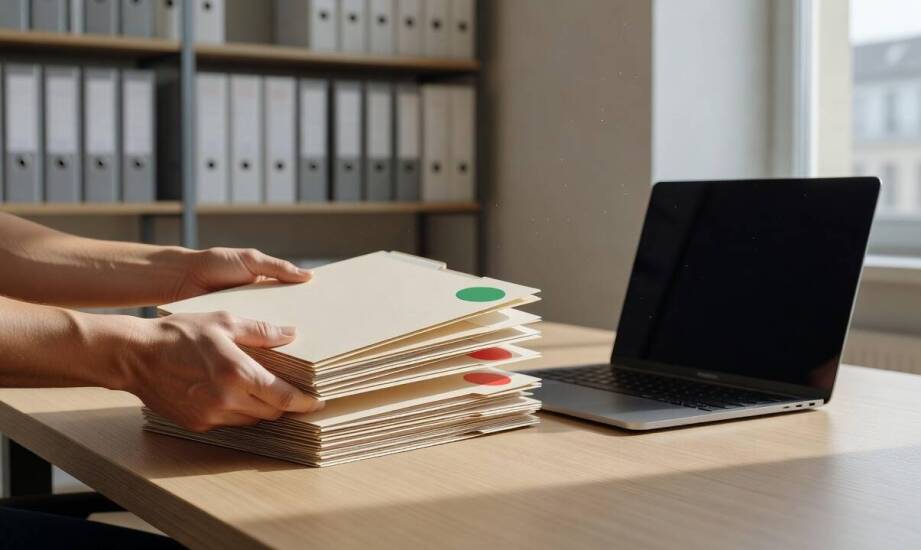
Faktura zakupowa trafia najpierw do pracownika działu handlowego jako wstępna wersja robocza, następnie wraca z uwagami, przechodzi wielostopniową akceptację kierownika i wreszcie ląduje w dziale księgowości. Wielokrotne przekazywanie tego samego dowodu księgowego zwiększa ryzyko pomyłki i utraty orientacji w tym, która postać pliku jest ostateczna. Brak precyzyjnych reguł kategoryzacji sprawia, że osoby odpowiedzialne za ewidencję wprowadzają do systemu niewłaściwy wariant dokumentu. Sytuacja komplikuje się dodatkowo podczas kontroli skarbowej lub wewnętrznego audytu finansowego, gdy urzędnik prosi o wgląd w konkretne rozliczenie. Zastosowanie spójnego nazewnictwa oraz fizycznych znaczników pozwala uniknąć chaosu organizacyjnego. Prawidłowa klasyfikacja na wczesnym etapie zabezpiecza przedsiębiorstwo przed powielaniem kosztów i tworzeniem sztucznych różnic w księgach rachunkowych.
Metody oznaczania statusu w rejestrach
Codzienna praktyka biurowa opiera się na trzech podstawowych kategoriach przydzielanych dowodom księgowym:
- Wersja robocza dotyczy plików edytowalnych, które wciąż oczekują na merytoryczne uzupełnienie przez odpowiedni dział.
- Status zatwierdzony oznacza zakończenie wszystkich etapów weryfikacji i pełną gotowość dokumentu do ujęcia w księgach rachunkowych.
- Status archiwalny wskazuje na całkowite zakończenie obiegu i przeniesienie akt do długoterminowego przechowania po zamknięciu roku.
Doświadczenia zebrane przez ekspertów spółki Archivio pokazują, że wdrożenie tych trzech prostych pojęć eliminuje większość domysłów personelu. Fizyczne teczki oraz skoroszyty zyskują na czytelności dzięki zastosowaniu bardzo prostych zapisów. Ręczny wpis w rejestrze dziennym lub niewielka naklejka z datą i inicjałami osoby akceptującej natychmiast informują o etapie procedowania. Systemy księgowe mogą blokować edycję po odpowiedniej konfiguracji i zmianie statusu na zatwierdzony. Ograniczenie praw dostępu chroni integralność danych finansowych przed przypadkową modyfikacją przez nieuprawnionych pracowników. Urząd skarbowy podczas działań sprawdzających żąda wyłącznie ostatecznie zaksięgowanych wersji z danego okresu, a widoczna kategoryzacja skraca czas kompletowania akt.
Łączenie nośników papierowych z dokumentacją cyfrową
Tradycyjne wydruki i pliki elektroniczne muszą funkcjonować w ramach identycznej logiki oznaczania. Papierowy dowód księgowy wymaga przybicia pieczątki z aktualnym statusem, datą wpływu oraz czytelnym podpisem osoby odpowiedzialnej za dekretację. Elektroniczny odpowiednik tego samego pliku otrzymuje zaszyte w systemie metadane lub widoczny komentarz systemowy zawierający dokładne odwzorowanie tych informacji. Jednolity schemat opisywania likwiduje rozbieżności między segregatorami a chmurą danych. Systemy klasy ERP automatycznie nadają odpowiednie tagi każdemu załącznikowi, tworząc przejrzystą metrykę z historią zmian. Pracownik natychmiast rozpoznaje ostateczny wariant bez względu na to, czy przegląda fizyczną półkę, czy ekran monitora.
Przepisy wymagają odpowiedniego zabezpieczenia i udostępniania zgromadzonych dowodów w ujednoliconej formie. Ustawa o rachunkowości w art. 73 ust. 1 nakazuje przechowywanie dowodów księgowych w oryginalnej postaci w samej jednostce. Z kolei obowiązek powiadomienia urzędu skarbowego w terminie 15 dni od wydania zasobów podmiotowi zewnętrznemu wynika z art. 11a, który narzuca również zapewnienie ich pełnej dostępności do ewentualnej weryfikacji. Prawidłowe Archiwizowanie dokumentów księgowych ułatwia sprostanie tym rygorystycznym wymogom. Utrzymanie porządku archiwizacyjnego zależy bezpośrednio od ścisłego przestrzegania procedur dekretacji na każdym kroku obiegu.
Brak widocznego określenia etapu prac na kopii roboczej i zachowywanie wielu wariantów pod identyczną nazwą pliku to najpoważniejsze usterki w zarządzaniu informacją. Takie zaniedbania prowadzą bezpośrednio do powstawania duplikatów faktur w ewidencji podatkowej, a w konsekwencji do błędnych deklaracji VAT i problemów z Krajowym Systemem e-Faktur. Pomijanie aktualizacji statusu tuż po uzyskaniu akceptacji zarządu rodzi spory między działem handlowym a główną księgową o to, która kwota powinna zostać zapłacona. Dobrze funkcjonujące archiwum księgowe systematyzuje aktualny etap procedowania każdego pliku, a nie tylko jego fizyczną lokalizację na wyznaczonym regale. Wdrożenie i egzekwowanie jasnych reguł odpowiedzialności za każdy etap życia dokumentu gwarantuje pełen spokój podczas rozliczeń okresowych.
Kategorie artykułów
Polecane artykuły

Czy zawieszka z okiem może być funkcjonalnym elementem zegarka?

Jak czytać ofertę hurtowni stali, gdy materiał ma trafić do konstrukcji i prefabrykacji zakładowej

Dlaczego ogrodzenia kute i panelowe inaczej starzeją się wokół domu jednorodzinnego
